 19
3451-2400 | 98441-6837
iArtigos - Visualizando artigo
DIREITO TRIBUTÁRIO RESPONSABILIDADE DE SÓCIOS
 ARTIGO RESPONSABILIDADE DE SÓCIOS
DIREITO TRIBUTÁRIO
RESPONSABILIDADE DE SÓCIOS
Os contribuintes que são sócios de pessoas jurídicas de direito privado, constituídas sob a forma de sociedade limitada, constantemente estão passando por situações de insegurança jurídica no que diz respeito à responsabilidade tributária da pessoa jurídica e aos limites de suas responsabilidades na condição de sócios, sendo surpreendidos por pedidos de redirecionamento em execuções fiscais, mediante sua inclusão no polo passivo, sob a alegação de que seriam corresponsáveis pelos débitos tributários da empresa.
O Código Tributário Nacional, que rege o sistema tributário nacional, dispõe que o sujeito passivo é o devedor da obrigação tributária, ou seja, a pessoa obrigada ao cumprimento da prestação perante o sujeito ativo. As obrigações tributárias, em função de seu objeto, são classificadas em principal e acessória.
Estabelece o artigo 121 do Código Tributário Nacional que o sujeito passivo da obrigação tributária principal é a pessoa obrigada ao pagamento de tributo ou penalidade pecuniária. Por sua vez, o artigo 113 dispõe que a obrigação principal surge com a ocorrência do fato gerador, tendo por objeto o pagamento de tributo ou penalidade pecuniária, enquanto a obrigação acessória decorre da legislação tributária e tem por objeto prestações, positivas ou negativas, previstas no interesse da arrecadação ou da fiscalização dos tributos.
São normas que devem ser conhecidas pelos contribuintes para que se possa compreender adequadamente a responsabilidade tributária. O parágrafo único, inciso I, do artigo 121 define como contribuinte aquele que tenha relação pessoal e direta com a situação que constitua o respectivo fato gerador.
Quando se trata de pessoa jurídica, o fato gerador decorre das atividades por ela desenvolvidas e tributadas, gerando, em princípio, sua própria responsabilidade tributária na condição de contribuinte, uma vez que é a pessoa jurídica que mantém relação pessoal e direta com a situação que constitui o respectivo fato gerador.
Essas disposições devem ser interpretadas em consonância com as normas que disciplinam as sociedades limitadas, atualmente regidas pelo Código Civil de 2002.
O artigo 1.052 do Código Civil estabelece que, na sociedade limitada, a responsabilidade de cada sócio é restrita ao valor de suas quotas, respondendo todos solidariamente pela integralização do capital social. Por sua vez, o artigo 50 do Código Civil disciplina a desconsideração da personalidade jurídica nos casos de abuso da personalidade, caracterizado pelo desvio de finalidade ou pela confusão patrimonial, permitindo, nas hipóteses legalmente estabelecidas, que determinados efeitos das obrigações sejam estendidos aos bens particulares de administradores ou sócios beneficiados direta ou indiretamente pelo abuso.
Decorre dessas normas e da autonomia patrimonial reconhecida pelo ordenamento jurídico que a pessoa jurídica de direito privado possui personalidade e patrimônio distintos daqueles pertencentes aos seus sócios, respondendo, em princípio, por suas próprias obrigações, inclusive tributárias.
No campo especificamente tributário, a responsabilização pessoal de diretores, gerentes ou representantes de pessoas jurídicas de direito privado encontra disciplina própria no artigo 135, inciso III, do Código Tributário Nacional, que exige a ocorrência de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos.
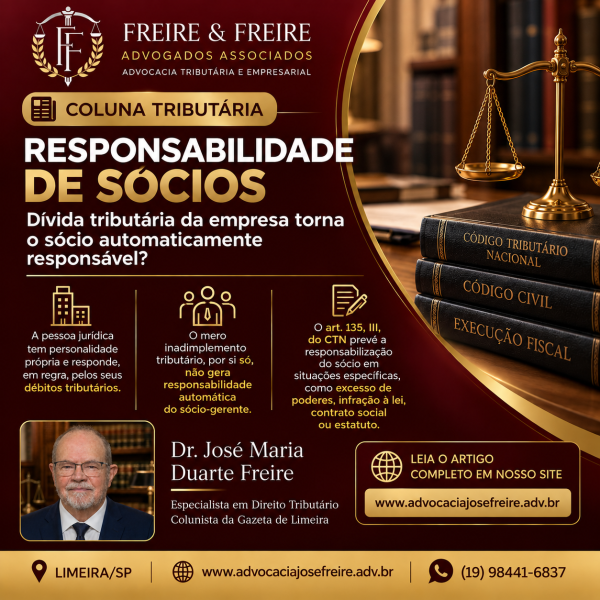
É importante destacar que a mera existência de débito tributário da empresa não autoriza, por si só, a responsabilização pessoal do sócio-gerente.
O Superior Tribunal de Justiça consolidou esse entendimento no Tema Repetitivo nº 97, ao estabelecer que a simples falta de pagamento do tributo não configura, isoladamente, circunstância capaz de gerar a responsabilidade prevista no artigo 135 do Código Tributário Nacional, sendo indispensável a presença das situações legalmente previstas. No mesmo sentido dispõe a Súmula nº 430 do STJ, segundo a qual o inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade do sócio-gerente.
Há, entretanto, situação distinta quando ocorre a dissolução irregular da sociedade empresária, ou quando presentes elementos que autorizem sua presunção.
Nessas hipóteses, a jurisprudência do Superior Tribunal de Justiça admite o redirecionamento da execução fiscal ao administrador responsável, observados os requisitos definidos pelo artigo 135, inciso III, do Código Tributário Nacional e pela jurisprudência consolidada daquela Corte.
Sobre a matéria, o STJ, ao julgar o Tema Repetitivo nº 981, estabeleceu que, quando o redirecionamento estiver fundamentado na dissolução irregular da pessoa jurídica ou na presunção de sua ocorrência, poderá ele alcançar o sócio ou terceiro não sócio que possuía poderes de administração na data em que configurada ou presumida a dissolução irregular, ainda que não exercesse a gerência quando ocorreu o fato gerador do tributo.
Por outro lado, o Tema Repetitivo nº 962 do STJ protege aquele que, embora exercesse poderes de gerência ao tempo do fato gerador, retirou-se regularmente da sociedade, sem praticar atos com excesso de poderes ou infração à lei, contrato social ou estatutos e sem ter dado causa à posterior dissolução irregular. Nessa hipótese, o redirecionamento fundado na dissolução irregular não pode ser autorizado contra ele.
Portanto, não se pode confundir a obrigação tributária da pessoa jurídica com a responsabilidade pessoal de seus sócios e administradores.
A inclusão de sócio no polo passivo de uma execução fiscal não deve decorrer simplesmente da condição de integrante do quadro societário ou do inadimplemento do tributo pela empresa. É necessária a análise das circunstâncias concretas e dos pressupostos previstos no Código Tributário Nacional, observando-se também as hipóteses específicas de dissolução irregular reconhecidas pela jurisprudência.
O conhecimento desses limites é fundamental para que empresários e sócios possam exercer adequadamente seu direito de defesa diante de eventual tentativa de redirecionamento da execução fiscal, preservando-se, ao mesmo tempo, a autonomia patrimonial da pessoa jurídica e a responsabilidade pessoal nas situações efetivamente previstas em lei.
Freire & Freire Advogados Associados
Dr. José Maria Duarte Freire
Especialista em Direito Tributário
OAB/SP nº 64.398
(19) 98441-6837
Todos os direitos reservados ao(s) autor(es) do artigo.